
90 Tage Öl, null Gramm Metall – die Rohstofflücke hinter der Aufrüstung
Rheinmetall produziert inzwischen mehr Artilleriegeschosse als die Vereinigten Staaten. 1,1 Millionen Stück im Jahr, aufgewachsen von 70.000 im Jahr 2022, während die amerikanische Produktion bei rund 480.000 verharrt – bestätigt vom Vorstandsvorsitzenden Armin Papperger im Mai 2026. Der Verteidigungshaushalt 2026 steht bei 108,2 Milliarden Euro, dem höchsten Stand seit dem Ende des Kalten Krieges, davon allein 14,8 Milliarden Euro für Munition. Deutschland baut, wie in „Der Krieg vor dem Krieg – Teil 7″ und dessen Fortschreibung dokumentiert, in einer Geschwindigkeit auf, die vor fünf Jahren undenkbar gewesen wäre.
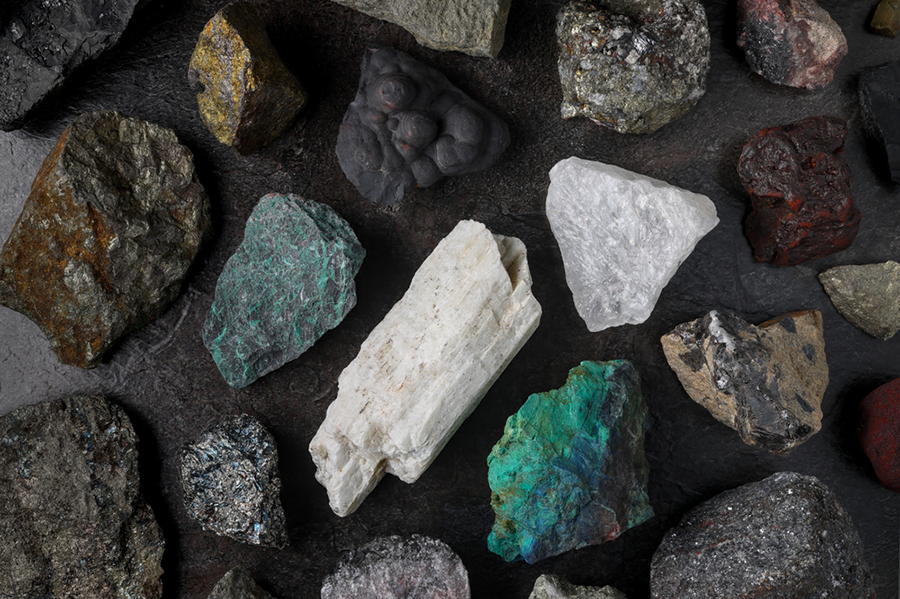
Am 27. August 2026 bestätigte die Bundesregierung eine Zahl, die zu diesem Bild nicht passt. Auf eine Kleine Anfrage der AfD-Fraktion antwortete sie: Es gibt in Deutschland keine staatlichen, halbstaatlichen oder im staatlichen Auftrag gehaltenen Vorräte kritischer oder strategischer Rohstoffe. Keine. Nicht wenig, nicht knapp bemessen – keine. Genau jener Materialien, ohne die kein Zünder, kein Radarmodul, kein Präzisionslenkkopf und kein panzerbrechendes Geschoss entsteht, hält der Staat, der sich auf einen möglichen Großkonflikt vorbereitet, nicht ein einziges Gramm in Reserve.
Die sichtbare Nachricht dieser Monate lautet: Rekordaufrüstung. Die unsichtbare lautet, dass jeder Zünder, jeder Drohnenmotor, jedes Radarmodul und jedes panzerbrechende Geschoss durch chinesische Raffinerien läuft – und dass der Staat, der sie in Millionenstückzahl bestellt, von den nötigen Metallen nichts zurücklegt. Zwischen der Schlagzeile und ihrem Fundament liegt eine Lücke, die niemand ausruft.
Beim Öl ist das anders. Der Erdölbevorratungsverband hält gesetzlich vorgeschrieben Bestände in Höhe von 90 Tagen Nettoimport – aktuell rund 15 Millionen Tonnen Rohöl und 9,5 Millionen Tonnen Fertigprodukte, genug, um einen vollständigen Importstopp drei Monate lang aufzufangen. Deutschland bevorratet die strategischen Materialien des vergangenen Jahrhunderts. Für die Metalle des laufenden – die Werkstoffe der Energie-, Digital- und Rüstungswende – hat es keinen Puffer angelegt. 90 Tage Öl, null Gramm Metall.
Die Frage hinter der Schlagzeile
Die naheliegende Frage lautet: Hat Deutschland genug seltene Erden? Sie ist die falsche Frage. Kein moderner Industriestaat ist rohstoffautark, und keiner strebt es ernsthaft an. Autarkie wäre weder erreichbar noch ökonomisch sinnvoll. Wer sie zum Maßstab macht, misst an einem Ideal, das niemand erfüllt.
Der belastbare Maßstab ist ein anderer: strategische Resilienz. Sie bemisst sich nicht daran, ob eine Abhängigkeit besteht, sondern daran, wie viele voneinander unabhängige Alternativen ein Staat besitzt, wie schnell er sie aktivieren kann und wie lange er eine Unterbrechung aus eigenen Beständen überbrückt. Eine Abhängigkeit ist beherrschbar, wenn ein Ausfall sechs Monate aus Vorräten zu überbrücken und in dieser Zeit ein anderer Lieferant zu aktivieren ist. Sie wird strategisch gefährlich, wenn der Vorrat null beträgt und der Aufbau einer alternativen Verarbeitungskapazität nicht Monate, sondern Jahre braucht.
Entscheidend ist zudem der Unterschied zwischen Interdependenz und einseitiger Abhängigkeit. Liefert ein Staat A und bezieht dafür B, sind beide Seiten aufeinander angewiesen; ein Abbruch schadet beiden, und aus dieser Gegenseitigkeit entsteht eine natürliche Bremse gegen wirtschaftliche Eskalation. Gefährlich wird es erst, wenn vier Bedingungen zusammentreffen: hohe Importabhängigkeit, wenige alternative Lieferanten, geringe oder keine Vorräte und ein Lieferant, der einen Ausfall sehr viel leichter verkraftet als der Abnehmer. Kein Industriestaat ist autark, und Abhängigkeit allein ist kein Vorwurf. Die Frage ist, ob die Abhängigkeit symmetrisch verteilt ist – oder ob eine Seite den Hebel in der Hand hält.
Die Frage, die dieser Artikel stellt, lautet deshalb nicht, ob Deutschland genug Metall hat. Sie lautet: Wie belastbar ist eine Aufrüstungsstrategie, deren materielle Basis außerhalb Europas liegt – bei genau jenem Rivalen, gegen den ein Teil dieser Aufrüstung gerichtet ist?
Die deutsche Null – und was sie genau bedeutet
Die Bundesregierung teilte ihre Nullmeldung nicht nur dem Bundestag mit, sondern auch der Europäischen Kommission, im Rahmen eines Berichts auf Grundlage des Critical Raw Materials Act. Das Wirtschaftsministerium beteiligt sich an der EU-Stockpiling-Initiative und leitet dort ausgerechnet die Arbeitsgruppe „Demand and Production“ – arbeitet also an der europäischen Bevorratung mit, ohne selbst eine nationale zu betreiben. Der aktuelle Stand dieser Beratungen, schreibt die Regierung, sei nicht öffentlich.
Der Befund braucht Präzision, sonst kippt er ins Falsche. Deutschland ist nicht reservelos. Beim Öl greift die 90-Tage-Pflicht des Erdölbevorratungsverbandes, rechtlich verankert im Erdölbevorratungsgesetz. Beim Gas sichern Speicherpflichten und staatlich finanzierte Einkäufe die Versorgung. Was fehlt, ist ein Vorrat kritischer mineralischer Rohstoffe – der Metalle. Der Bundesverband der Deutschen Industrie bringt die Lücke auf den Punkt: Im Gegensatz zu Öl und Gas gebe es bei kritischen mineralischen Rohstoffen keine nationalen Reserven. Genau diese Unterscheidung trägt die Geschichte. Deutschland hat vorgesorgt gegen den Versorgungsschock des zwanzigsten Jahrhunderts und nicht gegen den des einundzwanzigsten.
Der Rohstofffonds, den die Regierung gern als Antwort anführt, ändert daran nichts. Er wurde im Oktober 2024 aufgesetzt, mit einer Milliarde Euro ausgestattet und der Kreditanstalt für Wiederaufbau übertragen; über Eigenkapitalbeteiligungen unterstützt er Projekte zur Gewinnung, Weiterverarbeitung und zum Recycling. Eine Bevorratung stützt er ausdrücklich nicht unmittelbar. Bis Frühjahr 2026 förderte er drei Projekte. Alle drei betreffen Lithium und Graphit: der Lithium-Hydroxid-Konverter in Guben, das Geothermie-Lithium von Vulcan Energy am Oberrheingraben – erste operative Beteiligung, 150 Millionen Euro von rund 2,2 Milliarden Euro Gesamtfinanzierung, mit einer Bauzeit von rund vier Jahren – und ein Vorhaben zur Graphit-Substitution. Für Gallium, Germanium, Wolfram oder die Magnet-Seltenerden, die Werkstoffe der Rüstung, findet sich unter Deutschlands anerkannten Strategieprojekten kein einziges.
Was die Regierung stattdessen anbietet, bleibt im Ungefähren. Sie prüfe, heißt es, ergebnisoffen Möglichkeiten, die Lagerhaltung durch Unternehmen zu unterstützen. Der Staat baut also keine eigene Reserve, sondern erwägt, private Bevorratung anzureizen – zu einem Zeitpunkt, an dem der Bedarf bereits steigt. Wirtschaftsministerin Katherina Reiche reiste im Frühjahr 2026 nach Peking und lotete dort Zugänge zu kritischen Mineralien aus, auf die sich deutsche Unternehmen verlassen können. Der Europäische Rechnungshof hatte kurz zuvor kritisiert, der Ausbau heimischer Kapazitäten stocke weiterhin erheblich. Zwischen der Erkenntnis des Problems und einer belastbaren Antwort klafft ein Abstand, den die Regierung selbst nicht schließt.
Die eigentliche Weichenstellung fiel eine Ebene höher und blieb weitgehend unbemerkt. Am 05. November 2025 befasste sich der Nationale Sicherheitsrat mit der Rohstoffversorgung der deutschen Industrie und gab einen Aktionsplan Rohstoffe in Auftrag. Die Bundesregierung erarbeitete ihn. Und dann schrieb sie den entscheidenden Satz: Aufgrund der besonderen sicherheitspolitischen Relevanz sei eine Veröffentlichung dieses Aktionsplans nicht vorgesehen. Der Plan, der die materielle Absicherung der Aufrüstung regeln soll, ist Verschlusssache. Die Öffentlichkeit erfährt, dass es ihn gibt – nicht, was in ihm steht.
Die Lehre aus Washington: Geld baut keine Raffinerie
Wer glaubt, diese Lücke lasse sich mit einem Haushaltsbeschluss schließen, sollte nach Washington schauen. Das amerikanische Materialien-Paradoxon, in einer früheren Analyse ausführlich dokumentiert, liefert das Vergleichsmodell – und es ist eine Warnung, keine Beruhigung.
Die Vereinigten Staaten haben alles, was Deutschland fehlt. Einen National Defense Stockpile. Eigene Vorkommen und eine Bergbautradition. Kanada als unmittelbaren Ressourcenpartner, Australien als Verbündeten, militärisch gesicherte globale Seewege. Seit 2020 investierte das Pentagon über den Defense Production Act Milliarden in heimische Lieferketten; im Juli 2025 übernahm es einen Anteil am Seltenerd-Produzenten MP Materials und garantierte einen Mindestpreis von 110 Dollar je Kilogramm Neodym-Praseodym-Oxid, um die eigene Produktion gegen chinesisches Preisdumping abzusichern. Und trotzdem bleibt die amerikanische Rüstungsindustrie bei entscheidenden Verarbeitungsschritten von China.
Der Grund ist eine Erkenntnis, die für Deutschland noch schwerer wiegt: Das Problem liegt nicht im Abbau, sondern in der Verarbeitung. MP Materials produzierte 2024 rund 1.300 Tonnen Neodym-Praseodym-Oxid. China stellte im selben Jahr schätzungsweise 300.000 Tonnen Fertigmagnete her – das Verhältnis liegt bei weniger als einem Prozent. Wie tief die Abhängigkeit in einzelne Waffensysteme reicht, zeigt eine einzige Zahl: In einem F-35-Kampfjet stecken rund 418 Kilogramm seltene Erden, in einem U-Boot der Virginia-Klasse mehr als das Zehnfache. Eine vollständige Kette vom Erz über Trennung, Raffination und Metallisierung bis zum fertigen Magneten aufzubauen, dauert nach Branchenangaben sieben bis fünfzehn Jahre und verlangt enorme Kapitalinvestitionen. Geld beschleunigt das nur begrenzt. Eine Raffinerie entsteht nicht per Kabinettsbeschluss.
Hinzu kommt ein strukturelles Problem, das auch für Europa gilt: Das Verteidigungsressort ist zu klein, um Märkte zu bewegen. Das amerikanische Pentagon macht nur rund fünf Prozent der weltweiten Nachfrage nach kritischen Mineralien aus; die eigentliche Verwundbarkeit liegt in der übrigen Wirtschaft, die zivile und militärische Nachfrage teilt sich denselben Engpass. Das Government Accountability Office schätzte 2025, allein zum Schließen der Lücken im nationalen Stockpile seien 18,5 Milliarden Dollar nötig – bewilligt wurde nur ein Bruchteil. Selbst der Staat, der diese Abhängigkeit am frühesten erkannt und am massivsten bekämpft hat, kommt nicht schnell genug voran.
Die Vereinigten Staaten haben alles, was Deutschland fehlt. Einen National Defense Stockpile. Eigene Vorkommen und eine Bergbautradition. Kanada als unmittelbaren Ressourcenpartner, Australien als Verbündeten, militärisch gesicherte globale Seewege. Seit 2020 investierte das Pentagon über den Defense Production Act Milliarden in heimische Lieferketten; im Juli 2025 übernahm es einen Anteil am Seltenerd-Produzenten MP Materials und garantierte einen Mindestpreis von 110 Dollar je Kilogramm Neodym-Praseodym-Oxid, um die eigene Produktion gegen chinesisches Preisdumping abzusichern. Und trotzdem bleibt die amerikanische Rüstungsindustrie bei entscheidenden Verarbeitungsschritten von China abhängig.
Die Lehre aus Washington: Geld baut keine RaffinerieDie Vereinigten Staaten haben alles, was Deutschland feDie Vereinigten Staaten haben alles, was Deutschland fehlt. Einen National Defense Stockpile. Eigene Vorkommen und eine Bergbautradition. Kanada als unmittelbaren Ressourcenpartner, Australien als Verbündeten, militärisch gesicherte globale Seewege. Seit 2020 investierte das Pentagon über den Defense Production Act Milliarden in heimische Lieferketten; im Juli 2025 übernahm es einen Anteil am Seltenerd-Produzenten MP Materials und garantierte einen Mindestpreis von 110 Dollar je Kilogramm Neodym-Praseodym-Oxid, um die eigene Produktion gegen chinesisches Preisdumping abzusichern. Und trotzdem bleibt die amerikanische Rüstungsindustrie bei entscheidenden Verarbeitungsschritten von China abhängig.hlt. Einen National Defense Stockpile. Eigene Vorkommen und eine Bergbautradition. Kanada als unmittelbaren Ressourcenpartner, Australien als Verbündeten, militärisch gesicherte globale Seewege. Seit 2020 investierte das Pentagon über den Defense Production Act Milliarden in heimische Lieferketten; im Juli 2025 übernahm es einen Anteil am Seltenerd-Produzenten MP Materials und garantierte einen Mindestpreis von 110 Dollar je Kilogramm Neodym-Praseodym-Oxid, um die eigene Produktion gegen chinesisches Preisdumping abzusichern. Und trotzdem bleibt die amerikanische Rüstungsindustrie bei entscheidenden Verarbeitungsschritten von China abhängig.Der Grund ist eine Erkenntnis, die für Deutschland noch schwerer wiegt: Das Problem liegt nicht im Abbau, sondern in der Verarbeitung. MP Materials produzierte 2024 rund 1.300 Tonnen Neodym-Praseodym-Oxid. China stellte im selben Jahr schätzungsweise 300.000 Tonnen Fertigmagnete her – das Verhältnis liegt bei weniger als einem Prozent. Wie tief die Abhängigkeit in einzelne Waffensysteme reicht, zeigt eine einzige Zahl: In einem F-35-Kampfjet stecken rund 418 Kilogramm seltene Erden, in einem U-Boot der Virginia-Klasse mehr als das Zehnfache. Eine vollständige Kette vom Erz über Trennung, Raffination und Metallisierung bis zum fertigen Magneten aufzubauen, dauert nach Branchenangaben sieben bis fünfzehn Jahre und verlangt enorme Kapitalinvestitionen. Geld beschleunigt das nur begrenzt. Eine Raffinerie entsteht nicht per Kabinettsbeschluss.Hinzu kommt ein strukturelles Problem, das auch für Europa gilt: Das Verteidigungsressort ist zu klein, um Märkte zu bewegen. Das amerikanische Pentagon macht nur rund fünf Prozent der weltweiten Nachfrage nach kritischen Mineralien aus; die eigentliche Verwundbarkeit liegt in der übrigen Wirtschaft, die zivile und militärische Nachfrage teilt sich denselben Engpass. Das Government Accountability Office schätzte 2025, allein zum Schließen der Lücken im nationalen Stockpile seien 18,5 Milliarden Dollar nötig – bewilligt wurde nur ein Bruchteil. Selbst der Staat, der diese Abhängigkeit am frühesten erkannt und am massivsten bekämpft hat, kommt nicht schnell genug voran.
Deutschland startet aus einer deutlich schlechteren Position als die USA. Es hat keinen vergleichbaren Stockpile, keine kanadische Landgrenze zu einem Rohstoffpartner, keine eigene Bergbauindustrie dieser Größe – und, wie gerade bestätigt, keinen strategischen Metallvorrat. Wenn selbst eine Supermacht mit National Defense Stockpile die chinesisch dominierte Verarbeitungskette nicht kurzfristig ersetzen kann, dann ist die Vorstellung, Europa könne es bis zum Ende des Jahrzehnts, eine Hoffnung, keine Planung.
Der Hebel: Förderung ist nicht Raffination
Chinas Stellung in den Rohstoffmärkten wird regelmäßig missverstanden, weil die Debatte beim Bergbau stehen bleibt. Dort ist die Konzentration bereits hoch: Bei den Magnet-Seltenerden entfielen 2024 rund 60 Prozent der Förderung auf China. Entscheidend aber ist die Stufe danach. Bei der Raffination hält China nach Zahlen der Internationalen Energieagentur 91 Prozent der weltweiten Kapazität, bei der Fertigung von Permanentmagneten 94 Prozent. Über alle Stufen hinweg ist China bei 19 von 20 wichtigen strategischen Mineralien der führende Raffinateur, mit einem durchschnittlichen Marktanteil von 70 Prozent. Bei der Trennung der schweren Seltenerden Dysprosium und Terbium, die hitzebeständige Hochleistungsmagnete erst möglich machen, hält Peking ein faktisches Monopol.
Aus einer strukturellen Dominanz wurde 2025 ein aktiv eingesetztes Instrument. Am 04. April 2025 führte China Exportkontrollen für sieben schwere Seltenerden sowie zugehörige Verbindungen und Magnete ein. Die Wirkung war unmittelbar: Die Magnetausfuhren fielen um rund drei Viertel, Automobilhersteller in Europa und den USA mussten Produktionslinien drosseln oder zeitweise stilllegen, und die Preise außerhalb Chinas stiegen zeitweise auf das Sechsfache des chinesischen Niveaus. Im Oktober 2025 folgte eine zweite, weiterreichende Welle, die fünf weitere Elemente sowie Verarbeitungs- und Magnetfertigungsausrüstung erfasste – einschließlich im Ausland gefertigter Produkte, die chinesisches Material oder chinesische Verfahren nutzen. Diese Langarm-Konstruktion reicht weit über Chinas Grenzen hinaus: Sie erfasst auch Magnete, die ein europäischer Hersteller aus chinesischem Vormaterial fertigt. Selbst nachdem sich die Handelsvolumen nach der ersten Welle erholt hatten, blieb ein deutlicher Preisaufschlag für Magnete außerhalb Chinas bestehen – ein Beleg dafür, dass Sicherheitserwägungen die Beschaffung dauerhaft verteuern. Die zweite Welle ist bis November 2026 ausgesetzt, was Europa Zeit verschafft, die Verwundbarkeit aber nicht beseitigt.
Seltene Erden sind dabei kein Einzelfall, sondern das schärfste Beispiel eines Musters. Bei Antimon, dem Werkstoff für panzerbrechende Munition und Infrarotsensoren, hält China rund 60 Prozent der Verarbeitung; auch hier verhängte Peking 2024 Exportkontrollen. Die Verflechtung reicht tief in die Breite der europäischen Wirtschaft: Die Europäische Zentralbank schätzt, dass mehr als vier Fünftel der großen europäischen Unternehmen höchstens drei Lieferkettenschritte von einem chinesischen Seltenerd-Produzenten entfernt sind. Wer diese Verarbeitungsstufe beherrscht, sitzt an einem Engpass, durch den fast die gesamte Hochtechnologie eines Kontinents läuft.
Der Fairness halber gehört die chinesische Lesart dazu. Peking rahmt die Maßnahmen als Reaktion auf amerikanische Zoll- und Halbleiterpolitik und als Lizenzpflicht, nicht als Ausfuhrverbot. Beides trifft zu. Und doch ändert es nichts an der strategischen Grundtatsache: Wer 91 Prozent der Raffination und 94 Prozent der Magnetfertigung kontrolliert, entscheidet über Verfügbarkeit und Preis eines Werkstoffs, den die Gegenseite unverzichtbar braucht. Genau diese Waffe – Kontrolle über Verarbeitung statt über Vorkommen – hat „Der Gegenzug – Teil 11″ beschrieben. Was dort als chinesischer Hebel skizziert wurde, erscheint hier aus der Gegenrichtung: als europäische Verwundbarkeit gegenüber demselben Hebel.
Vier Ketten, vier Befunde
Abstrakte Prozentzahlen verdecken, wo genau die Abhängigkeit sitzt. Vier Rohstoffe, für die deutsche Rüstungs- und Hochtechnologie unverzichtbar, machen sie greifbar. Für jeden gilt dieselbe Kette: Bedarf, Importabhängigkeit, Hauptlieferant, Verarbeitungskonzentration, deutscher Staatsvorrat, Zeit bis zur Alternative. Dass diese Ketten reißen können, ist keine Modellrechnung: Im Frühjahr 2025 mussten Automobilhersteller in Europa nach den chinesischen Magnet-Exportkontrollen Produktionslinien drosseln, weil die Magnete fehlten. Was die zivile Fertigung damals traf, träfe die Rüstungsfertigung im Ernstfall genauso.
Seltene Erden und Dauermagnete. Deutschland importierte 2024 nach Angaben des Statistischen Bundesamtes rund 5.200 Tonnen seltene Erden, 2025 stieg die Menge auf 5.500 Tonnen. 65,5 Prozent kamen 2024 direkt aus China. Das Wort „direkt“ ist der Haken: Weitere Importe laufen über europäische Zwischenhändler, etwa Österreich, deren Ware ihren Ursprung überwiegend ebenfalls in China hat – die tatsächliche Abhängigkeit liegt höher als jede Direktstatistik ausweist. Auf EU-Ebene stammen 98 Prozent des Bedarfs an Seltenerd-Magneten aus chinesischer Fertigung. Diese Magnete sitzen in Radarsystemen, Lenkwaffen, Drohnenmotoren und elektrischen Stellantrieben. Deutscher Staatsvorrat: null.
Gallium. Nach Angaben der Deutschen Rohstoffagentur importierte Deutschland zwischen 2020 und 2022 jährlich 40 bis 60 Tonnen Gallium, 50 bis 60 Prozent davon aus China; China dominiert die weltweite Raffination des Metalls mit einem Anteil von über 90 Prozent. Gallium steckt in Radar-Halbleitern, in Leistungselektronik und in GPS-Systemen. China verhängte bereits im Juli 2023 Exportkontrollen. Ein Lehrstück steht im Hintergrund: Der sächsische Standort Ingal Stade war bis 2016 Europas einziger Gallium-Produzent, bis chinesische Anbieter den Weltmarkt mit Dumpingpreisen fluteten und den Wettbewerber in die Insolvenz drängten – danach stiegen die Preise wieder. Deutscher Staatsvorrat: null.
Germanium. China hält nach Daten des International Institute for Strategic Studies rund 83 Prozent der weltweiten Germanium-Produktion, die europäische Importabhängigkeit liegt bei 42 Prozent. Germanium wird bei der Verhüttung von Zink- und Kupfererzen gewonnen und findet Verwendung in Nachtsichtgeräten, Infrarotoptik, Satellitensolarzellen und Glasfaser. Auch hier griffen die chinesischen Exportkontrollen im Juli 2023. Ein einzelner sächsischer Verarbeiter verfügte laut Mitteldeutschem Rundfunk über Reserven für rund sechs Monate – ein Unternehmensbestand, kein Staatsvorrat. Deutscher Staatsvorrat: null.
Wolfram. China fördert nach Zahlen der US-Geologiebehörde rund 79 Prozent des weltweiten Wolframs, das International Institute for Strategic Studies beziffert den Produktionsanteil auf 86 Prozent, die europäische Importabhängigkeit auf 80 Prozent. Wolfram hat den höchsten Schmelzpunkt aller Metalle und ist der bevorzugte Werkstoff für panzerbrechende Munition – für kinetische Penetratoren aller Kaliber, für Verbundpanzerungen, für Raketenkomponenten. In der Munition ist es nicht recycelbar: Mit jeder Explosion geht es unwiederbringlich verloren. Im Februar 2025 führte Peking Exportkontrollen ein; das chinesische Exportvolumen fiel um mehr als 40 Prozent, der Preis stieg seither um ein Vielfaches. Der nicht-chinesische Produzent Almonty schätzt, dass die europäischen Vorräte bei einem vollständigen Ausfall der chinesischen Lieferungen in drei bis sechs Monaten aufgebraucht wären. Deutscher Staatsvorrat: null.
Die Kette lässt sich in eine Tabelle bringen, und die Tabelle erzählt die Geschichte allein.
Vier Werkstoffe, vier Anwendungen im Kern der Landesverteidigung, ein Hauptlieferant, ein Staatsvorrat. Die letzte Spalte wiederholt sich, weil die Wirklichkeit sich wiederholt.
Die Nachfrage explodiert – und konkurriert mit sich selbst
Ein Vorrat von null wäre weniger dramatisch, bliebe der Bedarf konstant. Er tut das Gegenteil. Die Internationale Energieagentur erwartet in ihrem Global Critical Minerals Outlook 2025 einen extrem steigenden Bedarf an genau diesen Materialien – und die deutsche Nachfrage steigt aus mehreren Richtungen gleichzeitig auf dieselben Stoffe zu.
Da ist erstens die Aufrüstung selbst. Der volle Umfang dessen, was Deutschland und Europa in den vergangenen Jahren militärisch aufgebaut haben, ist in „Der Krieg vor dem Krieg“ und dessen Fortschreibung dokumentiert. Die Munitionsproduktion stieg auf das Fünfzehnfache; in Unterlüß eröffnete 2025 mit 500 Millionen Euro Investition das größte Munitionswerk Europas. Eine zweite Schicht militärischer Kapazität wächst daneben heran: Das Münchner Startup Helsing erhielt im Juni 2025 eine Finanzierungsrunde von 600 Millionen Euro, im Februar 2026 vergab die Bundeswehr einen Auftrag über 536 Millionen Euro für Angriffsdrohnen an Helsing und Stark Defence. Europäische Verteidigungs- und Sicherheits-Startups sammelten 2025 rund 8,7 Milliarden Dollar ein, nach 4,6 Milliarden im Jahr 2023 – eine Verdopplung in zwei Jahren. Zivile Großwerke werden für die Rüstung erschlossen: Volkswagen führt über das Werk Osnabrück Gespräche mit dem israelischen Konzern Rafael, der Leopard-Hersteller KNDS sucht nach freien Industriekapazitäten in der Automobilbranche. Jede dieser Drohnen, jedes Radar, jedes Geschoss verbraucht dieselben vier Metalle. Da ist zweitens die Energiewende: Windkraftanlagen und Elektromotoren brauchen dieselben Seltenerd-Magnete. Da ist drittens der Netzausbau, der Kupfer und weitere Metalle in großem Umfang bindet. Und da sind viertens die Rechenzentren der Künstlichen Intelligenz, deren Halbleiter Gallium und Germanium verlangen.
Vier Nachfragewellen, ein Rohstoffkorb. Sie konkurrieren nicht nur mit China um Zugang, sondern untereinander um dieselben knappen Mengen. Besonders die Rechenzentren der Künstlichen Intelligenz treiben den Bedarf an Gallium und Germanium, während dieselben Halbleiter-Werkstoffe in Radar und Aufklärungssystemen stecken – zivile und militärische Nachfrage greifen nach demselben Regal. Und die Kurve steigt nicht linear, sondern beschleunigt. Darin liegt eine Falle für jede Aufholstrategie: Wer heute beginnt, eine Verarbeitungsanlage zu bauen, und dafür zehn Jahre braucht, deckt am Ende den Bedarf von heute – nicht den weit höheren, der bis dahin entstanden sein wird.
Die Wirkung eines Lieferstopps ist längst keine Theorie mehr. Eine Befragung des Instituts der deutschen Wirtschaft ergab, dass 88 Prozent der Unternehmen, die kritische Rohstoffe beziehen, bei Lieferengpässen aus China mit höheren Beschaffungskosten rechnen; 61 Prozent müssten ihre Produktion drosseln oder ganz stoppen.
Das Wort Kriegswirtschaft fällt in keiner offiziellen Erklärung. Die industrielle Realität, die es beschreibt, entsteht dennoch – nur eben ohne den materiellen Unterbau, den eine solche Umstellung historisch immer vorausgesetzt hat. Man kann eine Fabrikhalle hinstellen, Personal einstellen, Milliarden an Bestellungen erteilen. Ob das Metall kommt, um sie zu füllen, entscheidet ein anderer.
Der Zeit-Abgleich
Hier laufen die Linien zusammen, und hier wird aus einer Abhängigkeit ein strategisches Problem. Denn zur Abhängigkeit tritt eine fünfte Variable: die Zeit.
Der Bereitschaftshorizont ist benannt. Verteidigungsminister Boris Pistorius formulierte ihn in der Regierungsbefragung am 05. Juni 2024: „Wir müssen bis 2029 kriegstüchtig sein.“ Der Generalinspekteur der Bundeswehr, Carsten Breuer, erklärte, das Jahr 2029 beruhe auf sauberen Analysen – und fügte die entscheidende Präzisierung hinzu, das heiße nicht, dass Russland dann angreifen werde, aber es werde dazu in der Lage sein. Die Unterscheidung ist wichtig und wird hier bewusst übernommen: Es geht um eine Fähigkeit, nicht um eine unterstellte Absicht. Der Verteidigungsetat soll bis 2029 auf rund 153 Milliarden Euro und 3,5 Prozent der Wirtschaftsleistung steigen. Die Bereitschaft ist auf dieses Jahr terminiert.
Der Aufbau alternativer Lieferketten ist auf ein anderes Jahr terminiert. Die Internationale Energieagentur rechnet vor, dass Projekte außerhalb Chinas bis 2035 nur etwa ein Viertel des Raffinationsbedarfs und weniger als ein Fünftel des Magnetbedarfs decken werden – bei einem gleichzeitig um rund ein Drittel steigenden Bedarf. Eine spürbare Diversifizierung verlangte nach ihrer Analyse eine Vervierfachung der Raffinationskapazität und eine Versechsfachung der Magnetfertigung außerhalb Chinas. Als die eigentlichen Schwachstellen benennt sie Metallisierung, Legierungsproduktion, Spezialausrüstung und ausgebildete Fachkräfte – Fähigkeiten, die sich nicht kaufen, sondern nur über Jahre aufbauen lassen. Die neue Magnetfertigung in Estland etwa ist auf rund 2.000 Tonnen jährlich ausgelegt, ein Bruchteil des europäischen Bedarfs.
Das deutsche Vorzeigeprojekt Vulcan Energy hat allein eine Bauzeit von rund vier Jahren. Selbst die vom Critical Raw Materials Act eingeführten beschleunigten Genehmigungsfristen liegen bei 15 Monaten für Verarbeitungs- und 27 Monaten für Abbauprojekte – bevor der erste Spatenstich erfolgt. Kapital löst dabei das grundlegende Problem nicht: Genehmigungsverfahren und lokale Zustimmung lassen sich mit Geld nicht abkürzen, und die Erzqualität einer Mine ändert kein Haushaltsbeschluss.
Damit steht der Widerspruch nackt da. Die Bereitschaft ist für 2029 geplant. Die Ersatz-Lieferkette wird frühestens Mitte des folgenden Jahrzehnts tragen. Der strategische Vorrat, der die Lücke dazwischen überbrücken müsste, beträgt null. Man kann Rheinmetall eine Halle bauen und die Bundeswehr auf 2029 terminieren. Die vorgelagerte chinesisch dominierte Verarbeitungskapazität interessiert sich nicht für diesen Termin – sie ist, wenn überhaupt, 2033 oder 2035 ersetzbar. Bereitschaft 2029, Ersatzkette rund 2035, Puffer null: Die drei Zahlen stehen nebeneinander, und sie stammen nicht aus derselben Planung.
Brüssels Antwort – und die offene Frage
Die europäische Ebene hat die Lücke erkannt und reagiert. Im Oktober 2025 kündigte Kommissionspräsidentin Ursula von der Leyen den Aktionsplan RESourceEU an, im Dezember 2025 wurde er angenommen. Er sieht gemeinsamen Einkauf und Bevorratung seltener Erden vor, unterstützt europäische Förder- und Verarbeitungsprojekte und will die Lieferantenbasis verbreitern. Kommissions-Vizepräsident Stéphane Séjourné kündigte im November 2025 ein europäisches Zentrum für kritische Rohstoffe an, das Käufe koordinieren und Vorräte anlegen soll. Das erklärte Ziel: die Abhängigkeit bis 2029 um bis zu 50 Prozent zu senken, ausdrücklich auch für die Wertschöpfungsketten der Verteidigung. Der Critical Raw Materials Act flankiert das mit Richtwerten für 2030 – 10 Prozent Förderung, 40 Prozent Verarbeitung und 25 Prozent Recycling innerhalb der EU, und höchstens 65 Prozent aus einem einzigen Drittland.
Man kann dies als das nehmen, was es sein will: eine ernsthafte, koordinierte Anstrengung, eine strukturelle Schwäche zu beheben. Und es ist fair, festzuhalten, dass Diversifizierung der richtige Ansatz ist, wo Autarkie unmöglich bleibt. Doch zwei Dinge stehen dem im Weg. Erstens ist ein Ziel keine Kapazität: „Bis zu 50 Prozent weniger Abhängigkeit bis 2029″ ist eine Absichtserklärung, keine Raffinerie. Der Europäische Rechnungshof kritisierte im Februar 2026, der Ausbau heimischer Minen, der Aufbau von Recyclingkapazitäten und die Beschleunigung der Genehmigungen stockten weiterhin erheblich. Die Dringlichkeit räumt Brüssel selbst ein. Handelskommissar Valdis Dombrovskis erklärte, bei vielen seltenen Erden hänge die EU zu mehr als 90 Prozent von chinesischen Lieferungen ab; die im Oktober 2025 verhängte zweite Kontrollwelle ist lediglich bis November 2026 ausgesetzt – ein Aufschub, keine Lösung. Zweitens verlagert die Antwort die Resilienz von der nationalen auf die europäische Ebene und wiederholt damit ein Muster, das eine frühere Analyse an der Energie- und Handelspolitik herausgearbeitet hat: Die EU belastet ihre Beziehungen zu Russland, den USA, den Golfstaaten und China gleichzeitig – ausgerechnet zu ihren wichtigsten Energie-, Rohstoff- und Handelspartnern. Wie sie dort Abhängigkeiten nach außen verschob, statt sie aufzulösen, so delegiert sie nun die nationale Rohstoffvorsorge nach Brüssel. Es ist dieselbe Bewegung, die sich beim „europäischen“ Nuklearschirm zeigt, der weiter über Washington läuft: Die Souveränität, die eingefordert wird, wird an eine Ebene abgegeben, die sie nicht allein herstellen kann.
Und hier stößt die Analyse an eine Wand, die kein Rechercheur durchdringt, weil sie bewusst errichtet wurde. Wer besitzt die künftigen europäischen Vorräte? Wer finanziert sie, wer lagert sie, und wer entscheidet im Krisenfall, welcher Mitgliedstaat wie viel bekommt? Der deutsche Aktionsplan Rohstoffe, der genau diese Fragen für Deutschland regeln müsste, ist als Verschlusssache eingestuft. Der Stand der europäischen Stockpiling-Beratungen ist laut Bundesregierung nicht öffentlich. Die Ebene, auf der über Zuteilung im Ernstfall entschieden wird, entzieht sich der Beobachtung. Das ist kein Vorwurf – es ist ein Befund. Über die entscheidende Verteilungsfrage einer Kriegsvorsorge weiß die Öffentlichkeit nichts.
Befund
Legt man die Befunde nebeneinander, ergibt sich ein nüchternes Bild, das keiner Zuspitzung bedarf. Deutschland und Europa rüsten mit historischer Geschwindigkeit auf. Die Werkstoffe dieser Aufrüstung – die Magnete, Halbleiter, Optiken und Penetratoren – hängen an einer Verarbeitungskette, die zu großen Teilen in einem Land liegt, das seine Kontrolle über diese Kette 2025 zweimal als Instrument eingesetzt hat. Die Vereinigten Staaten zeigen, dass sich diese Abhängigkeit nicht mit Geld allein und nicht in wenigen Jahren auflösen lässt. Deutschland startet schlechter als die USA und hält von den betroffenen Metallen keinen Gramm in staatlicher Reserve. Die militärische Bereitschaft ist auf 2029 terminiert, die Ersatz-Lieferkette auf die zweite Hälfte des folgenden Jahrzehnts. Und die Ebene, die über Bevorratung und Zuteilung im Ernstfall entscheidet, ist der Öffentlichkeit entzogen.
Das brauchen wir. Davon sind wir abhängig. Von diesem Staat beziehen wir es. So entwickelt sich unser Verhältnis zu ihm. So viele Alternativen besitzen wir, so lange dauert ihr Aufbau, so groß ist unser physischer Puffer – null. Die Spalten stehen nebeneinander; die Schlüsse zieht der Leser selbst.
Damit schließt sich der Kreis zur Ausgangsfrage. Nicht die Abhängigkeit ist das Problem, sondern ihre Asymmetrie: viele Wellen der Nachfrage, wenige Alternativen, kein Puffer und ein Lieferant, der einen Ausfall ungleich leichter verkraftet als der Abnehmer. Genau die Konstellation, die aus einer normalen Verflechtung einen Hebel macht.
Kein einzelner dieser Befunde beweist, dass die Aufrüstung scheitern muss. Fähigkeit ist der Befund, Absicht und Ausgang bleiben die offene Frage. Was sich aber sagen lässt: Die Infrastruktur der Kriegsfähigkeit, die Europa mit solcher Entschlossenheit errichtet, steht auf einem materiellen Boden, der noch nicht da ist – und dessen Aufbau länger dauert als die Frist, die sich Europa selbst gesetzt hat. Wer aufrüsten will, muss liefern können. Und wer nichts bevorratet, liefert nur, solange ein anderer es zulässt. Hör nicht, was sie sagen – schau, was sie tun: Die Bestellungen sind unterschrieben, die Reserve ist leer.
Über den Autor
Michael Hollister war sechs Jahre Bundeswehrsoldat (SFOR, KFOR) und blickt hinter die Kulissen militärischer Strategien. Nach 14 Jahren im IT-Security-Bereich analysiert er primärquellenbasiert europäische Militarisierung, westliche Interventionspolitik und geopolitische Machtverschiebungen. Ein Schwerpunkt seiner Arbeit liegt auf dem asiatischen Raum, insbesondere Südostasien, wo er strategische Abhängigkeiten, Einflusszonen und Sicherheitsarchitekturen untersucht. Hollister verbindet operative Innensicht mit kompromissloser Systemkritik – jenseits des Meinungsjournalismus. Seine Arbeiten erscheinen zweisprachig auf www.michael-hollister.com sowie in kritischen Medien im deutsch- und englischsprachigen Raum.
Quellenverzeichnis
Primärquellen – Regierung und Behörden
- Deutscher Bundestag – „Keine staatlichen Vorräte kritischer Rohstoffe“, hib 670/2026 (Antwort der Bundesregierung 21/7684), 27. August 2026: https://www.bundestag.de/presse/hib/kurzmeldungen-1206216
- Deutscher Bundestag – Kleine Anfrage der AfD-Fraktion, Drucksache 21/7488, 06. August 2026: https://dserver.bundestag.de/btd/21/074/2107488.pdf
- Deutscher Bundestag – Antwort der Bundesregierung, Drucksache 21/5977 (NSR-Aktionsplan, Rohstofffonds, CRMA-Ziele, Verarbeitungstiefe), 15. Mai 2026:https://dserver.bundestag.de/btd/21/059/2105977.pdf
- Bundesministerium für Wirtschaft und Energie – „Ölkrisenvorsorge und -management“ (EBV, 90-Tage-Pflicht): https://www.bundeswirtschaftsministerium.de/Redaktion/DE/Artikel/Energie/mineraloel-oelbevorratung-transport-oelreserven.html
- Erdölbevorratungsverband (EBV) – gesetzlicher Bevorratungsauftrag: https://www.ebv-oil.org/cms/goto.asp?sid=60
- Bundesregierung / Deutscher Bundestag – Regierungsbefragung Pistorius, „bis 2029 kriegstüchtig“, 05. Juni 2024: https://www.bundestag.de/dokumente/textarchiv/2024/kw23-de-regierungsbefragung-1002264
- Statistisches Bundesamt (Destatis) – Pressemitteilung: 2024 kamen 65,5 Prozent der importierten Seltenen Erden aus China, 23. April 2025: https://www.destatis.de/DE/Presse/Pressemitteilungen/2025/04/PD25_N019_51.html
- Statistisches Bundesamt (Destatis) – Pressemitteilung: Seltenerd-Importe 2025, 14. April 2026: https://www.destatis.de/DE/Presse/Pressemitteilungen/2026/04/PD26_N023_51.html
Institutionen und Fachanalysen
- Internationale Energieagentur (IEA) – „Rare Earth Elements“, Executive Summary (91 Prozent Raffination, 94 Prozent Magnete): https://www.iea.org/reports/rare-earth-elements/executive-summary
- Internationale Energieagentur (IEA) – „With new export controls on critical minerals, supply concentration risks become reality“ (19 von 20 Mineralien, Preise sechsfach): https://www.iea.org/commentaries/with-new-export-controls-on-critical-minerals-supply-concentration-risks-become-reality
- IEA (via Aerospace & Defence) – 4-fache Raffination, 6-fache Magnetfertigung nötig; 25 bzw. unter 20 Prozent bis 2035: https://www.aerospace-and-defence.com/iea-warns-continued-rare-earth-reliance-china-a-32ddea17e88e3b2ca17e6e63db68d053/
- Europäisches Parlament (EPRS) – „China’s rare-earth export restrictions“ (RESourceEU, Séjourné, erste Projekte): https://epthinktank.eu/2025/11/24/chinas-rare-earth-export-restrictions/
- Jacques Delors Centre – „The EU’s critical raw materials predicament: ReSourceEU to the Rescue?“, Dezember 2025: https://www.delorscentre.eu/en/publications/detail/publication/the-eus-critical-raw-materials-predicament
- World Economic Forum – „From chips to turbines: How Europe depends on rare earths“ (98 Prozent Magnete, EZB-Schätzung), Oktober 2025: https://www.weforum.org/stories/2025/10/from-chips-to-turbines-europe-depends-on-critical-raw-materials/
- Mining Technology – „Rare earth power: can Europe ever escape its dependency on China?“ (RESourceEU-Ziel 50 Prozent bis 2029, Verteidigungs-Wertschöpfungsketten), Februar 2026: https://www.mining-technology.com/features/rare-earth-power-china-europe/
- NZZ / International Institute for Strategic Studies – Wolfram 86/80, Germanium 83/42, Antimon 52/47 Prozent, Juni 2026: https://www.nzz.ch/wirtschaft/kritische-rohstoffe-mit-ihrer-bisherigen-strategie-bleibt-die-eu-vom-chinesischen-wohlwollen-abhaengig-ld.10010419
- Institut für Seltene Erden und Metalle / DERA – Gallium-Import Deutschland 40-60 Tonnen, 50-60 Prozent aus China: https://institut-seltene-erden.de/ausfuhrkontrollen-auf-gallium-und-germanium-china-will-verhandeln/
Fachjournalismus und weitere Belege
- aktien.news – „Wolfram: Warum der Rohstoff zum strategischen Engpassfaktor wird“ (USGS 79 Prozent, 67.000 Tonnen), 07. April 2026: https://www.aktien.news/wolfram-warum-der-rohstoff-zum-strategischen-engpassfaktor-wird
- Deutsche Allgemeine Zeitung – „Wolfram – ein strategisch wichtiger Rohstoff“ (79 Prozent APT, Exportvolumen minus 40 Prozent nach Februar 2025): https://daz.asia/blog/wolfram-ein-strategisch-wichtiger-rohstoff-mit-globalen-engp-ssen/
- hartpunkt.de – „Chinas Dominanz bei Wolfram wird für die Rüstungsindustrie zur Herausforderung“ (panzerbrechende Munition, Almonty 3-6 Monate), November 2025: https://www.hartpunkt.de/chinas-dominanz-bei-wolfram-wird-fuer-die-ruestungsindustrie-zur-herausforderung/
- Institut der deutschen Wirtschaft (iwd) – „Kritische Rohstoffe: Der Weg aus der Abhängigkeit“ (88 bzw. 61 Prozent der Unternehmen): https://www.iwd.de/artikel/kritische-rohstoffe-der-weg-aus-der-abhaengigkeit-688894/
- t-online – „Gallium und Germanium werden knapp in Deutschland“ (Europäischer Rechnungshof, Rohstofffonds, China-Importwert), 27. Mai 2026: https://www.t-online.de/finanzen/aktuelles/wirtschaft/id_101270748/china-rohstoffexporte-gallium-und-germanium-werden-knapp-in-deutschland.html
- CNBC – „Europe has rare earths but, for now, it’s at China’s mercy“ (von der Leyen, Dombrovskis über 90 Prozent), November 2025: https://www.cnbc.com/2025/11/19/europe-has-rare-earths-but-for-now-its-at-chinas-mercy.html
- euronews – „2029: Könnte Russland wirklich die NATO angreifen?“ (Generalinspekteur Breuer, Etat 153 Milliarden Euro): https://de.nachrichten.yahoo.com/2029-k%C3%B6nnte-russland-wirklich-nato-050525549.html
- Global Finance – „Breaking China’s Grip On Rare-Earth Elements“ (MP Materials, Preis-Floor 110 Dollar, IEA-Prognose 2030), Januar 2026: https://gfmag.com/capital-raising-corporate-finance/china-grip-rare-earth-elements/
Interne Analysen (Michael Hollister)
- Das US-Materialien-Paradoxon (08. Februar 2026)
- Der Gegenzug – Chinas leise Antwort, ohne einen Schuss – Teil 11 (21. August 2026)
- Mit Russland gebrochen, von Amerika abhängig, mit China im Streit (19. Juli 2026): https://www.michael-hollister.com/de/2026/07/19/mit-russland-gebrochen-von-amerika-abhaengig-mit-china-im-streit/
- Der Krieg vor dem Krieg – Teil 7 (03. Mai 2026): https://www.michael-hollister.com/de/2026/05/03/der-krieg-vor-dem-krieg-teil-7/
 Weitere Artikel von:
 Empfehlen via E-Mail
 Empfehlen via Whatsapp
 Gratis-Newsletter abonnieren